Organizar a sucessão patrimonial deixou de ser uma preocupação restrita a famílias com grandes fortunas. Imóveis, empresas, investimentos e outros bens construídos ao longo da vida também precisam de planejamento para que sejam transmitidos aos herdeiros de maneira organizada, segura e eficiente.
Com a Reforma Tributária, o assunto ganhou ainda mais relevância. A Emenda Constitucional nº 132/2023 alterou regras relacionadas ao ITCMD — Imposto sobre Transmissão Causa Mortis e Doação — e, em 2026, a Lei Complementar nº 227 estabeleceu normas gerais para o imposto em todo o país.
Entre as principais mudanças está a obrigatoriedade de alíquotas progressivas de ITCMD, fazendo com que o valor transmitido tenha ainda mais peso na tributação da herança ou da doação.
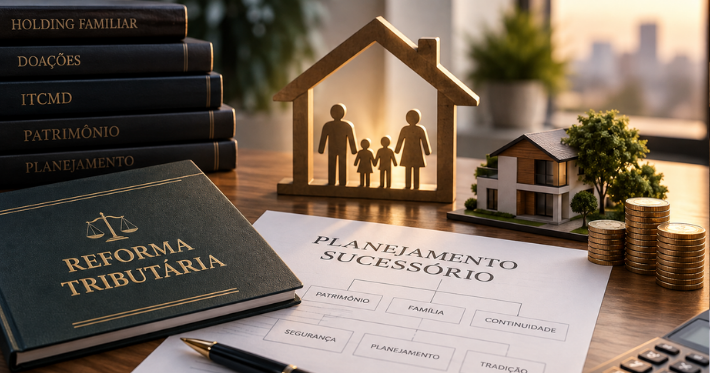
Nesse cenário, planejamento sucessório não significa simplesmente tentar pagar menos imposto. Significa estruturar a transmissão do patrimônio antecipadamente, considerando aspectos familiares, societários, tributários e jurídicos.
O que é planejamento sucessório?
Planejamento sucessório é a organização antecipada da forma como bens, direitos e participações empresariais serão administrados e transmitidos às próximas gerações.
Sem planejamento, a sucessão tende a acontecer de acordo com as regras gerais previstas na legislação e pode exigir inventário, avaliação dos bens, recolhimento de impostos e divisão do patrimônio entre os herdeiros.
Dependendo da estrutura familiar e patrimonial, isso pode resultar em custos, demora e conflitos.
O planejamento permite estudar antecipadamente questões como:
- Organização dos Bens da Família;
- Participações em Empresas;
- Imóveis e Investimentos;
- Divisão entre Herdeiros;
- Continuidade dos Negócios;
- Doações em Vida;
- Reserva de Usufruto;
- Estruturas Societárias;
- Impacto do ITCMD;
- Liquidez para Custear a Sucessão.
A estrutura adequada depende da realidade de cada família. Não existe um único modelo de planejamento sucessório que funcione para todos.
O que a Reforma Tributária muda no ITCMD?
O ITCMD é um imposto estadual cobrado na transmissão de patrimônio por herança ou doação.
A Reforma Tributária estabeleceu que suas alíquotas devem ser progressivas de acordo com o valor do quinhão, legado ou doação, respeitando a alíquota máxima definida pelo Senado Federal. A LC 227/2026 detalhou essa progressividade e outras normas gerais do imposto.
Na prática, a lógica é que transmissões de maior valor possam alcançar faixas de tributação superiores conforme a legislação de cada Estado.
Isso aumenta a importância de conhecer não apenas o valor total do patrimônio familiar, mas também como esse patrimônio está distribuído e como será transmitido.
A progressividade torna o planejamento ainda mais importante
Uma família que possui imóveis, investimentos e participações societárias pode ter um patrimônio relevante mesmo sem manter grande quantidade de dinheiro disponível em conta.
Imagine um patrimônio concentrado principalmente em imóveis.
No momento de uma sucessão, os herdeiros podem precisar arcar com ITCMD e outros custos relacionados ao processo sem necessariamente possuir liquidez suficiente para isso.
Esse é um dos motivos pelos quais o planejamento deve começar antes da necessidade de transmissão.
É possível avaliar previamente o patrimônio, identificar os custos potenciais e estudar uma estrutura que preserve tanto os bens quanto a capacidade financeira da família.
Doações em vida também precisam ser planejadas
A antecipação de patrimônio por meio de doações é uma das ferramentas que podem fazer parte de um planejamento sucessório.
Mas simplesmente dividir o patrimônio em várias doações não significa necessariamente reduzir a tributação.
A LC 227/2026 estabelece que, nas doações sucessivas entre o mesmo doador e o mesmo donatário, devem ser consideradas as transmissões realizadas dentro do período definido pela legislação estadual ou distrital. O ITCMD pode ser recalculado considerando o valor acumulado dessas doações para aplicação da progressividade.
Portanto, qualquer estratégia envolvendo doações precisa considerar a legislação vigente no Estado e os efeitos tributários da operação como um todo.
Holding familiar pode fazer parte do planejamento sucessório
A holding familiar ganhou bastante visibilidade nos últimos anos como instrumento de organização patrimonial.
Em determinadas situações, imóveis, participações empresariais e outros ativos podem ser organizados dentro de uma pessoa jurídica, enquanto os membros da família passam a deter quotas dessa sociedade.
Isso pode facilitar questões relacionadas à administração e à sucessão.
Mas é importante evitar a ideia de que abrir uma holding automaticamente reduz impostos.
A estrutura precisa ser analisada considerando:
- Valor e Tipo dos Bens;
- Quantidade de Herdeiros;
- Objetivos da Família;
- Rendimentos Gerados pelos Ativos;
- Custos de Constituição e Manutenção;
- Tributação da Pessoa Física e da Pessoa Jurídica;
- ITCMD;
- Imposto de Renda;
- Regras Societárias;
- Forma Futura de Transmissão das Quotas.
Em alguns casos, a holding pode trazer organização e eficiência. Em outros, os custos e impactos tributários podem não justificar a estrutura.
A avaliação das quotas de empresas merece atenção
Esse é outro ponto importante trazido pela regulamentação de 2026.
Para quotas ou ações que não possuem negociação em mercado organizado, a LC 227/2026 estabelece parâmetros para determinação da base de cálculo do ITCMD. A avaliação deve utilizar metodologia tecnicamente adequada e observar, no mínimo, elementos como patrimônio líquido ajustado a valor de mercado e fundo de comércio, nos termos da legislação do ente tributante.
Isso é especialmente relevante para famílias que possuem empresas.
Não é seguro presumir que a transmissão de quotas será tributada simplesmente pelo valor nominal registrado no contrato social.
A avaliação da empresa passa a ser um componente importante do planejamento.
Patrimônio no exterior também entra na discussão
Famílias que possuem investimentos, imóveis ou outras estruturas patrimoniais no exterior precisam redobrar a atenção.
A Reforma Tributária avançou sobre a competência para cobrança do ITCMD em situações envolvendo bens ou pessoas no exterior, e a LC 227/2026 estabeleceu normas gerais inclusive para determinadas transmissões relacionadas a estruturas semelhantes a trusts.
Isso torna o planejamento patrimonial internacional ainda mais técnico.
A existência de patrimônio fora do Brasil não significa, por si só, que uma transmissão esteja fora do alcance das regras brasileiras.
Planejamento sucessório também protege empresas familiares
Quando parte relevante do patrimônio está dentro de uma empresa, sucessão familiar e sucessão empresarial podem se tornar praticamente o mesmo problema.
Sem regras previamente definidas, o falecimento de um sócio pode colocar diferentes herdeiros dentro da estrutura societária, mesmo quando alguns deles não participam da administração.
Por isso, o planejamento também pode estabelecer critérios relacionados a:
- Administração da Empresa;
- Entrada de Herdeiros na Sociedade;
- Direitos Econômicos;
- Direito de Voto;
- Distribuição de Lucros;
- Venda de Participações;
- Governança Familiar;
- Continuidade da Gestão.
O objetivo não é apenas transmitir patrimônio, mas preservar a operação construída ao longo dos anos.
Planejamento sucessório não significa perder o controle do patrimônio
Esse receio é comum quando se fala em antecipar a sucessão.
Entretanto, existem diferentes instrumentos jurídicos que podem ser estudados para organizar a transmissão patrimonial sem necessariamente entregar imediatamente todo o controle dos bens aos herdeiros.
Doações com reserva de usufruto, estruturas societárias e cláusulas específicas são alguns exemplos que podem ser avaliados por profissionais jurídicos e contábeis.
A escolha precisa considerar tanto a proteção patrimonial quanto a autonomia de quem construiu os bens.
Quanto antes a família conhece os números, melhor pode planejar
O primeiro passo de um planejamento sucessório eficiente não deveria ser abrir uma holding ou começar a transferir imóveis.
Deveria ser mapear o patrimônio.
É importante levantar:
- Imóveis e seus Valores;
- Empresas e Participações Societárias;
- Aplicações Financeiras;
- Outros Bens e Direitos;
- Dívidas e Obrigações;
- Rendimentos Gerados pelo Patrimônio;
- Herdeiros e Estrutura Familiar;
- Custo Tributário Estimado da Sucessão;
- Necessidade de Liquidez.
A partir desse diagnóstico, é possível comparar diferentes cenários.
Uma estratégia sucessória bem estruturada deve fazer sentido juridicamente, tributariamente e financeiramente.
Reforma Tributária reforça a necessidade de planejamento
A Reforma Tributária não significa que todas as famílias precisam correr para transferir seus bens imediatamente.
Também não significa que uma holding familiar seja obrigatoriamente a melhor solução.
O que mudou foi a importância de não deixar a sucessão para ser analisada somente quando ela acontecer.
Com novas normas gerais para o ITCMD, progressividade obrigatória e critérios mais claros para determinadas transmissões e avaliações patrimoniais, decisões tomadas sem estudo podem produzir custos tributários e patrimoniais relevantes.
Planejar permite comparar alternativas antes de executar qualquer mudança.
Proteja o patrimônio construído pela sua família
Construir patrimônio exige anos de trabalho. Organizar sua continuidade também merece planejamento.
A Adição Contábil pode auxiliar no levantamento patrimonial, nas projeções tributárias e na análise contábil das diferentes estruturas, trabalhando em conjunto com o suporte jurídico necessário para que cada decisão seja tomada de acordo com a realidade da família.
Se você possui imóveis, empresas ou outros bens e ainda não analisou como será feita a sucessão desse patrimônio, este é um bom momento para começar. Fale com a Adição Contábil e entenda os impactos tributários antes de tomar qualquer decisão.