A Reforma Tributária já começou a mudar a rotina fiscal das empresas brasileiras. Em 2026, além de acompanhar a implementação do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços), as empresas precisam prestar ainda mais atenção à forma como seus documentos fiscais são emitidos.
Novos campos, leiautes, classificações e regras de validação estão sendo incorporados aos documentos fiscais eletrônicos. A Receita Federal e o Comitê Gestor do IBS vêm publicando cronogramas e Notas Técnicas para permitir a adaptação gradual dos sistemas.
Nesse cenário, erros que antes já podiam causar problemas fiscais ganham uma nova dimensão.
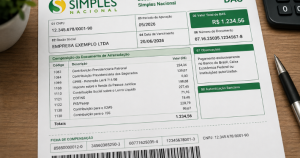
Emitir uma nota com informações incorretas pode gerar necessidade de correção ou cancelamento, inconsistências na escrituração e dificuldades na apuração tributária. Dependendo da irregularidade e da legislação aplicável, também pode resultar em autuações e penalidades.
Por isso, 2026 deve ser encarado como um ano de revisão dos processos de faturamento.
O que muda nas notas fiscais com a Reforma Tributária?
A implementação da Reforma do Consumo exige que os documentos fiscais sejam adaptados para registrar as informações relacionadas aos novos tributos.
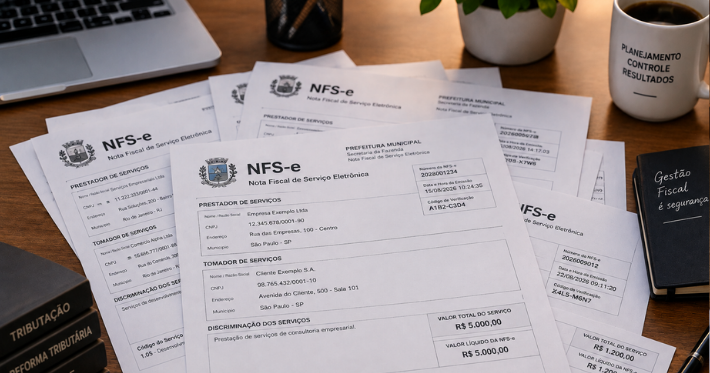
NF-e, NFC-e, CT-e, NFS-e e outros documentos passam por adequações próprias, conforme cronogramas e especificações técnicas.
Em julho de 2026, a Receita Federal e o CGIBS publicaram o Ato Conjunto RFB/CGIBS nº 4, estabelecendo o cronograma de implementação dos documentos fiscais eletrônicos. O calendário considera as particularidades de cada documento e setor, além da necessidade de atualização e testes dos sistemas utilizados pelas empresas.
Isso significa que a emissão de uma nota fiscal deixa de depender apenas das informações com as quais as empresas já estavam acostumadas.
Cadastros, sistemas e parametrizações também precisam acompanhar a Reforma.
IBS e CBS entram na estrutura dos documentos fiscais
Uma das principais mudanças é justamente a inclusão das informações relacionadas ao IBS e à CBS nos documentos fiscais abrangidos pelas novas regras.
Em 2026, a Reforma está em uma fase de implementação e testes. A legislação estabeleceu alíquotas de referência para essa etapa, com 0,1% para o IBS e 0,9% para a CBS, acompanhadas de mecanismos próprios para o período de transição.
A Receita também estabeleceu que, quando o contribuinte cumprir as obrigações acessórias previstas para o período de teste, poderá haver dispensa do recolhimento desses valores nas condições determinadas pela regulamentação.
Portanto, mesmo quando não existe impacto financeiro imediato do tributo, a informação fiscal continua sendo importante.
É justamente aí que algumas empresas podem cometer um erro: acreditar que, por 2026 ser um período de testes, os processos fiscais podem ser deixados para depois.
Nem toda ausência de IBS e CBS provoca rejeição da nota em 2026
Esse ponto merece atenção porque as regras passaram por ajustes ao longo do ano.
Inicialmente, havia previsão de regras de validação que poderiam levar à rejeição de documentos sem determinadas informações de IBS e CBS. Posteriormente, Receita Federal e CGIBS decidiram flexibilizar essas validações.
Em agosto, os órgãos informaram que os documentos abrangidos pela flexibilização não seriam rejeitados apenas pela ausência dos campos de CBS e IBS, justamente para facilitar a transição e evitar problemas operacionais durante a implementação.
Isso, porém, não deve ser interpretado como autorização para ignorar as adaptações.
Uma nota ser autorizada pelo sistema não significa automaticamente que toda a operação esteja fiscalmente correta.
Os erros na nota fiscal que merecem atenção em 2026
Com a Reforma Tributária, a conferência dos documentos fiscais precisa ir além dos novos campos.
Entre os pontos que devem ser revisados estão:
- Cadastro de Produtos e Serviços;
- Classificação Fiscal das Operações;
- NCM, quando Aplicável;
- CFOP e Demais Códigos Fiscais;
- CST e Classificações Tributárias Aplicáveis;
- Dados do Cliente e do Fornecedor;
- Valores da Operação;
- Descontos e Acréscimos;
- Base de Cálculo;
- Alíquotas;
- Informações de IBS e CBS;
- Benefícios e Tratamentos Tributários Específicos;
- Natureza da Operação.
Um cadastro incorreto pode se repetir automaticamente em centenas ou milhares de documentos.
Por isso, o problema nem sempre começa no momento em que alguém aperta o botão “Emitir Nota”. Muitas vezes, ele começa na parametrização do sistema.
Cadastro de produtos e serviços passa a ser ainda mais estratégico
Uma empresa pode possuir dezenas, centenas ou milhares de itens cadastrados em seu sistema.
Se essas informações foram configuradas há anos e nunca passaram por uma revisão completa, 2026 é um bom momento para fazer esse diagnóstico.
A Reforma Tributária altera a lógica da tributação sobre o consumo e exige novas informações nos documentos fiscais. As próprias Notas Técnicas da NF-e e NFC-e vêm recebendo atualizações de campos e regras de validação relacionadas ao novo sistema.
A empresa precisa verificar se o ERP ou sistema emissor está atualizado e, principalmente, se os dados utilizados pelo sistema estão corretos.
Software atualizado com cadastro errado continua emitindo informação errada.
Classificar incorretamente uma operação pode gerar efeito em cadeia
Um erro aparentemente pequeno pode não permanecer restrito à nota fiscal.
A informação emitida alimenta outros processos fiscais e contábeis.
Uma classificação inadequada pode interferir na escrituração, na apuração dos tributos e, no novo modelo, também na análise dos créditos tributários envolvidos na cadeia.
Imagine uma empresa que utiliza uma parametrização incorreta para uma operação recorrente.
O erro não acontece apenas uma vez.
Ele pode ser replicado em todas as notas daquele produto, serviço ou tipo de operação até que alguém identifique a inconsistência.
Quanto maior o volume de documentos emitidos, maior pode ser o trabalho necessário para corrigir o problema.
Nota autorizada não é sinônimo de nota correta
Esse é um cuidado importante durante a transição.
Os sistemas das administrações tributárias possuem regras automáticas de validação. Se determinada informação estiver fora dos parâmetros técnicos, o documento pode ser rejeitado.
Mas nem todos os erros fiscais são identificados automaticamente.
Uma nota pode ser tecnicamente autorizada e ainda conter uma classificação, tratamento tributário ou informação inadequada à operação realizada.
Por isso, depender exclusivamente da mensagem de “nota autorizada” não substitui uma boa parametrização fiscal.
Como os erros podem se transformar em multas?
As penalidades relacionadas a documentos fiscais variam conforme o tipo de irregularidade, o tributo, o documento envolvido e a legislação aplicável.
Por isso, não existe uma única “multa da Reforma Tributária” aplicável a qualquer erro em nota fiscal.
O problema pode surgir, por exemplo, quando uma informação incorreta resulta em descumprimento de obrigação acessória, falta ou insuficiência de recolhimento, omissão de operação ou outras irregularidades previstas na legislação.
Além da eventual penalidade financeira, a empresa pode enfrentar:
- Necessidade de Retificação;
- Cancelamento e Reemissão de Documentos;
- Divergências na Escrituração;
- Diferenças na Apuração Tributária;
- Problemas com Créditos Fiscais;
- Retrabalho Contábil;
- Dificuldades com Clientes e Fornecedores;
- Risco de Fiscalização e Autuação.
Evitar erros, portanto, não é apenas uma questão de evitar multa. É também uma forma de preservar a organização financeira e fiscal da empresa.
2026 possui um programa de conformidade para a transição
A própria regulamentação reconhece que a implementação do novo sistema exige adaptação.
O Ato Conjunto RFB/CGIBS nº 4 previu um programa de conformidade para 2026, com caráter orientador e possibilidade de prazo adicional para regularização aos contribuintes que demonstrarem comportamento cooperativo no cumprimento das obrigações acessórias. Posteriormente, o Ato Conjunto nº 5, de agosto de 2026, regulamentou o programa.
Isso reforça uma característica importante deste momento: 2026 é um ano para adaptar, testar, identificar inconsistências e corrigir processos.
Não é um motivo para adiar a adequação.
É justamente uma oportunidade para chegar a 2027 com a operação preparada.
Sistemas de emissão também precisam estar atualizados
A responsabilidade pela adaptação não fica apenas com a contabilidade.
Empresas precisam conversar com fornecedores de ERP, sistemas de gestão, plataformas de faturamento e emissores de documentos fiscais.
As Notas Técnicas vêm sendo atualizadas ao longo de 2026 justamente para incorporar campos e regras necessários à Reforma Tributária.
Algumas perguntas importantes para fazer ao fornecedor do sistema são:
- O Sistema já está Adaptado aos Leiautes da Reforma Tributária?
- As Últimas Notas Técnicas foram Implementadas?
- Existe Ambiente para Testes?
- Os Campos de IBS e CBS estão Disponíveis?
- Quais Cadastros Precisam ser Revisados?
- As Atualizações são Automáticas?
- Quem é Responsável pela Parametrização Tributária?
A tecnologia executa aquilo que foi configurado. A definição do tratamento tributário correto deve ser feita com orientação técnica adequada.
Como reduzir o risco de erros nas notas fiscais?
A prevenção começa antes da emissão.
Um bom processo de adaptação para a Reforma Tributária pode envolver a revisão dos cadastros fiscais, atualização dos sistemas, conferência das regras tributárias utilizadas e testes antes que as mudanças passem a fazer parte da rotina definitiva da empresa.
Também é importante criar um fluxo de comunicação entre empresa, contabilidade e fornecedor do sistema.
Quando esses três pontos trabalham isoladamente, aumenta a possibilidade de inconsistências.
Faça um checklist fiscal antes de 2027
O período de transição pode ser utilizado para uma revisão completa.
A empresa deve verificar:
- Cadastro de Clientes e Fornecedores;
- Cadastro de Produtos e Serviços;
- Classificações Fiscais;
- Parametrizações Tributárias;
- Regras de Emissão;
- Atualização do ERP;
- Leiautes dos Documentos Fiscais;
- Informações de IBS e CBS;
- Processos de Cancelamento e Correção;
- Integração entre Faturamento e Contabilidade;
- Rotina de Conferência das Notas Emitidas.
O objetivo não é apenas cumprir uma obrigação de 2026.
É preparar a estrutura fiscal da empresa para um sistema tributário que continuará mudando nos próximos anos.
A Reforma Tributária exige mais atenção à qualidade da informação
A implementação do IBS e da CBS torna a qualidade dos dados fiscais ainda mais importante.
Empresas que começarem agora a revisar seus processos terão mais tempo para encontrar erros, corrigir cadastros, adaptar sistemas e treinar as pessoas responsáveis pelo faturamento.
Deixar todas essas mudanças para 2027 pode transformar uma adaptação planejada em uma corrida para corrigir problemas.
Prepare sua empresa com a Adição Contábil
A Reforma Tributária não muda apenas os impostos. Ela também altera documentos fiscais, sistemas, cadastros e processos internos.
Na Adição Contábil, acompanhamos as atualizações da Reforma Tributária para orientar empresas na adaptação às novas exigências e identificar pontos que precisam ser revisados antes que se transformem em problemas fiscais.
Sua empresa já revisou a forma como está emitindo suas notas fiscais em 2026? Fale com a Adição Contábil e prepare seus processos fiscais para as próximas etapas da Reforma Tributária.