Com a Reforma Tributária avançando para uma nova etapa em 2027, o planejamento tributário deixa de ser apenas uma ferramenta para avaliar quanto uma empresa paga de impostos e passa a ter impacto direto sobre preços, margens, créditos tributários, fornecedores e competitividade.
A partir de 2027, PIS e Cofins deixam de existir e a CBS passa a integrar efetivamente o novo sistema. O Imposto Seletivo também entra em vigor, enquanto a implementação do IBS segue o cronograma de transição previsto pela Reforma Tributária.
Além disso, empresas do Simples Nacional já estão tomando, em setembro de 2026, decisões sobre a forma de recolhimento de IBS e CBS no primeiro semestre de 2027.
Nesse cenário, esperar o próximo ano começar para analisar a tributação pode significar perder oportunidades.
Um planejamento tributário para 2027 deve começar ainda em 2026, utilizando os dados reais da empresa para comparar cenários e encontrar formas legais de reduzir custos tributários.
O que é planejamento tributário?
Planejamento tributário é a análise da operação de uma empresa para identificar a estrutura fiscal mais adequada dentro das possibilidades previstas pela legislação.
O objetivo não é simplesmente encontrar uma forma de “pagar menos imposto”.
Um bom planejamento busca entender quanto a empresa paga, por que paga e se existe uma estrutura legal mais eficiente para aquela operação.
Isso pode envolver:
- Escolha do Regime Tributário;
- Revisão das Atividades da Empresa;
- Aproveitamento de Créditos Tributários;
- Organização das Operações;
- Revisão da Estrutura Societária;
- Análise de Benefícios Fiscais Aplicáveis;
- Revisão de Contratos;
- Formação de Preços;
- Planejamento de Compras e Fornecedores;
- Projeção do Faturamento.
Com a Reforma Tributária, essa análise se torna ainda mais ampla.
Por que o planejamento tributário será ainda mais importante em 2027?
O sistema tributário brasileiro está passando por uma transição que continuará até 2033.
Em 2027, ocorre uma etapa especialmente importante: a CBS passa a substituir PIS e Cofins, enquanto empresas começam a conviver de maneira mais concreta com a nova estrutura da tributação sobre o consumo.
Para empresas do Simples Nacional, também entram em vigor as adaptações que incorporam IBS e CBS ao regime. A regulamentação permite, inclusive, que determinadas empresas permaneçam no Simples para os demais tributos e recolham IBS e CBS pelo regime regular.
Isso significa que duas empresas do mesmo setor podem chegar a resultados tributários diferentes dependendo da estrutura de custos, clientes, fornecedores e enquadramento escolhido.
O planejamento precisa deixar de olhar apenas para a alíquota e passar a analisar o impacto tributário sobre toda a operação.
Passo 1: faça um diagnóstico tributário da empresa
Antes de pensar em reduzir impostos, é necessário entender exatamente como a empresa funciona hoje.
O primeiro passo é levantar informações como:
- Faturamento dos Últimos 12 Meses;
- Faturamento Projetado para 2027;
- Atividades Exercidas;
- Regime Tributário Atual;
- Margem de Lucro;
- Custos Fixos e Variáveis;
- Folha de Pagamento;
- Principais Clientes;
- Principais Fornecedores;
- Estados e Municípios onde a Empresa Opera;
- Tributos Pagos Atualmente.
Esse diagnóstico cria uma fotografia financeira e tributária do negócio.
Sem esses dados, qualquer tentativa de escolher um regime ou reduzir a carga tributária será baseada em estimativas.
Passo 2: compare os regimes tributários
Um dos erros mais comuns é permanecer durante anos no mesmo regime tributário simplesmente porque ele funcionou no passado.
Simples Nacional, Lucro Presumido e Lucro Real possuem regras diferentes, e a opção mais econômica depende da realidade de cada empresa.
A comparação deve considerar não apenas a alíquota nominal, mas o valor efetivamente pago.
Uma empresa que aumenta o faturamento, contrata funcionários, muda sua margem ou passa a ter novas despesas pode descobrir que o regime anteriormente mais vantajoso deixou de ser a melhor alternativa.
Com a Reforma Tributária, essa simulação ganha mais uma variável: os efeitos de IBS e CBS sobre a operação.
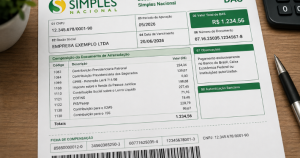
Passo 3: empresas do Simples precisam analisar o Modelo Híbrido
Para empresas optantes pelo Simples Nacional, o planejamento para 2027 merece uma atenção especial.
Entre 1º e 30 de setembro de 2026, as empresas podem optar pelo recolhimento regular de IBS e CBS para o primeiro semestre de 2027.
Quem permanecer no modelo tradicional continuará recolhendo esses tributos dentro da sistemática do Simples Nacional. Já quem escolher o chamado Modelo Híbrido continuará no Simples para os demais tributos, mas recolherá IBS e CBS pelo regime regular.
Essa decisão pode ser especialmente relevante para empresas que vendem para outras empresas.
Por isso, o planejamento deve comparar:
- Valor dos Tributos em Cada Modelo;
- Créditos que a Empresa poderá Aproveitar;
- Créditos Gerados para os Clientes;
- Impacto sobre as Operações B2B;
- Formação dos Preços;
- Margem de Lucro;
- Fluxo de Caixa;
- Custos Operacionais da Nova Sistemática.
Não existe uma escolha automaticamente melhor para todas as empresas.
Passo 4: mapeie os créditos tributários
A sistemática de créditos é um dos pontos centrais do novo modelo de tributação sobre o consumo.
Por isso, o planejamento tributário para 2027 precisa mapear de onde vêm os créditos da empresa e como eles poderão ser aproveitados.
Isso envolve analisar compras, despesas e operações relacionadas à atividade empresarial conforme as regras aplicáveis.
Na prática, a empresa passa a precisar de uma visão mais completa da sua cadeia.
Não basta saber quanto vende.
Será necessário entender também de quem compra, o que compra e qual é o efeito tributário dessas operações.
Passo 5: analise seus fornecedores
A Reforma Tributária também pode mudar a forma como as empresas escolhem fornecedores.
Imagine duas propostas comerciais com preços semelhantes.
Dependendo da tributação envolvida, do enquadramento do fornecedor e dos créditos gerados na operação, o custo efetivo das duas compras pode ser diferente.
Por isso, compras e tributação passam a estar ainda mais conectadas.
Ao negociar com fornecedores em 2027, a empresa deverá analisar:
- Preço da Compra;
- Condições de Pagamento;
- Tributação da Operação;
- Créditos Gerados;
- Custo Efetivo da Aquisição;
- Impacto no Fluxo de Caixa.
O fornecedor aparentemente mais barato nem sempre será aquele que produz o menor custo final.
Passo 6: reveja a formação dos preços
Se a tributação muda, os preços também precisam ser analisados.
Empresas que simplesmente mantiverem a mesma lógica de precificação podem absorver custos tributários que deveriam ter sido considerados na formação do preço.
Por outro lado, aumentar preços automaticamente também pode comprometer a competitividade.
O planejamento tributário precisa conversar com a gestão financeira.
A formação de preços deve considerar:
- Custo do Produto ou Serviço;
- Tributos Incidentes;
- Créditos Aproveitáveis;
- Despesas Operacionais;
- Margem Desejada;
- Perfil do Cliente;
- Preços Praticados pelo Mercado.
A pergunta deixa de ser apenas “quanto de imposto existe nessa venda?” e passa a ser “quanto essa operação efetivamente deixa de resultado para a empresa?”.
Passo 7: revise contratos de longo prazo
Contratos assinados antes da implementação da Reforma Tributária podem ter sido negociados considerando uma realidade fiscal diferente.
Isso merece atenção principalmente em contratos que atravessarão 2027 e os anos seguintes.
É importante analisar cláusulas relacionadas a:
- Preços;
- Reajustes;
- Tributos;
- Repasse de Custos;
- Responsabilidades Tributárias;
- Condições de Pagamento;
- Vigência;
- Renegociação.
Uma alteração na carga efetiva de determinada operação pode comprometer a rentabilidade de um contrato se esse impacto não tiver sido previsto.
Passo 8: organize cadastros e emissão de notas fiscais
Planejamento tributário também depende de informação correta.
Uma empresa pode ter uma excelente estratégia fiscal e perder parte desse benefício se produtos, serviços ou operações estiverem cadastrados incorretamente.
Para empresas do Simples Nacional prestadoras de serviços, existe ainda uma mudança próxima: a NFS-e de padrão nacional passa a ser obrigatória a partir de 1º de novembro de 2026, enquanto as regras de IBS e CBS para os optantes passam a produzir efeitos em janeiro de 2027.
Por isso, antes da virada do ano, vale revisar:
- Cadastro de Produtos;
- Cadastro de Serviços;
- Classificações Fiscais;
- Cadastro de Clientes;
- Cadastro de Fornecedores;
- Parametrização Tributária;
- Sistema de Emissão de Notas;
- Integração entre ERP e Contabilidade.
Um cadastro errado pode transformar um problema pequeno em centenas de documentos emitidos incorretamente.
Passo 9: projete o fluxo de caixa de 2027
Reduzir impostos é importante, mas uma estratégia tributária também precisa preservar o caixa da empresa.
Por isso, o planejamento deve incluir projeções financeiras.
É necessário estimar:
- Faturamento;
- Compras;
- Despesas;
- Tributos;
- Créditos Tributários;
- Folha de Pagamento;
- Investimentos;
- Prazos de Recebimento;
- Prazos de Pagamento.
Essa projeção ajuda a visualizar o efeito das mudanças antes que elas aconteçam.
Em alguns casos, uma alternativa pode parecer tributariamente interessante, mas provocar um impacto operacional ou financeiro que precisa ser considerado.
Passo 10: acompanhe o planejamento ao longo do ano
Planejamento tributário não deveria ser um documento produzido em dezembro e esquecido durante os 12 meses seguintes.
Especialmente durante a transição da Reforma Tributária, as empresas precisarão acompanhar continuamente seus resultados.
Faturamento, margem, clientes, fornecedores e legislação podem mudar.
Por isso, é recomendável revisar periodicamente:
- Carga Tributária Efetiva;
- Créditos Aproveitados;
- Margem de Lucro;
- Faturamento Acumulado;
- Fluxo de Caixa;
- Mudanças na Legislação;
- Resultado das Estratégias Adotadas.
O planejamento precisa acompanhar a empresa.
Reduzir impostos legalmente é diferente de sonegar
Esse ponto precisa estar muito claro.
Planejamento tributário utiliza alternativas permitidas pela legislação para organizar a empresa de maneira mais eficiente.
Sonegação envolve omitir informações, receitas ou operações para reduzir ilegalmente os tributos.
Um planejamento adequado pode identificar oportunidades legítimas, como um regime tributário mais adequado, créditos permitidos pela legislação, benefícios fiscais aplicáveis ou uma organização operacional mais eficiente.
A redução da carga tributária precisa ser consequência de uma estrutura legal e tecnicamente fundamentada.
Quanto uma empresa pode economizar com planejamento tributário?
Não existe um percentual padrão de economia.
Promessas como “reduza 30% dos seus impostos” sem conhecer os números da empresa devem ser vistas com cautela.
Em algumas empresas, uma mudança de regime pode produzir uma diferença relevante. Em outras, o regime atual já pode ser o mais adequado.
Também existem situações em que o principal benefício do planejamento não será uma redução imediata dos impostos, mas evitar pagamentos incorretos, melhorar o aproveitamento de créditos ou impedir que uma decisão comercial comprometa a margem.
Por isso, a economia precisa ser calculada, e não prometida.
O melhor momento para planejar 2027 é agora
Muitas decisões tributárias não podem ser tomadas retroativamente.
No caso do Simples Nacional, por exemplo, setembro de 2026 já é um mês decisivo: empresas que desejam ingressar no regime em 2027 têm até 30 de setembro, e as empresas optantes também estão dentro da primeira janela para escolher a forma de recolhimento de IBS e CBS para o primeiro semestre do próximo ano.
Isso mostra por que planejamento tributário precisa acontecer antes do início do exercício.
Esperar janeiro para começar a analisar 2027 pode significar descobrir que algumas decisões já deveriam ter sido tomadas.
Planejamento tributário é uma estratégia financeira
A Reforma Tributária torna ainda mais evidente que tributação não deve ser analisada isoladamente.
Uma decisão fiscal pode interferir na precificação. A escolha de um fornecedor pode alterar créditos. Um contrato pode afetar margens. O regime tributário pode influenciar a competitividade.
Por isso, um planejamento eficiente conecta:
Contabilidade + Tributação + Financeiro + Compras + Comercial + Gestão.
É dessa análise conjunta que podem surgir oportunidades reais de redução legal da carga tributária e melhoria dos resultados.
Prepare o com a Adição Contábil
2027 começa antes da virada do calendário.
As decisões tomadas ainda em 2026 podem influenciar quanto sua empresa pagará de impostos, quais créditos poderá aproveitar e como seus preços e margens serão estruturados no próximo ano.
Na Adição Contábil, analisamos a realidade de cada empresa, simulamos diferentes cenários tributários e acompanhamos as mudanças da Reforma Tributária para ajudar empresários a tomar decisões com mais segurança.
Quer descobrir se sua empresa está estruturada da forma mais eficiente para 2027? Fale com a Adição Contábil e faça seu planejamento tributário antes da virada do ano.